Durante a execução de um contrato administrativo, o fiscal pode identificar atrasos, serviços incompletos, ausência de profissionais, materiais inadequados ou descumprimento de procedimentos.
Diante dessas ocorrências, uma dúvida aparece com frequência:
Toda falha contratual deve resultar na abertura de um processo sancionatório?
A resposta é não.
A Administração precisa reagir ao descumprimento, mas essa reação deve ser compatível com a natureza do fato constatado. Dependendo da situação, pode ser necessário:
- determinar a correção da execução;
- ajustar ou glosar o pagamento;
- registrar a ocorrência para acompanhamento;
- ou encaminhar o fato para apuração de responsabilidade.
Confundir essas medidas pode gerar dois problemas opostos: instaurar processos desnecessários ou deixar de apurar uma infração relevante.
Fiscalizar não significa sancionar automaticamente
O acompanhamento do contrato possui, antes de tudo, uma função preventiva e corretiva.
O artigo 117 da Lei nº 14.133/2021 estabelece que o fiscal deve anotar as ocorrências relacionadas à execução e determinar o que for necessário para regularizar as faltas ou os defeitos observados. A própria legislação, portanto, reconhece a correção da execução como uma das respostas possíveis durante a fiscalização. Lei nº 14.133/2021 — Planalto
Isso não significa ignorar o descumprimento. Significa identificar corretamente:
- o que aconteceu;
- qual obrigação foi descumprida;
- se o problema ainda pode ser corrigido;
- se houve prejuízo;
- se a conduta corresponde a uma infração administrativa;
- e qual providência é adequada ao caso.
A existência de uma falha operacional não conduz, por si só, à aplicação de penalidade.
Três respostas para situações diferentes
1. Comunicação corretiva
A comunicação corretiva é utilizada quando a prioridade é restabelecer a execução adequada do contrato.
O documento deve indicar com clareza:
- a ocorrência identificada;
- a obrigação contratual relacionada;
- a providência esperada;
- o prazo para regularização;
- e a necessidade de comprovação do cumprimento.
Exemplo:
Durante a fiscalização, foi constatada a ausência de um dos profissionais previstos para o posto de trabalho. A contratada deverá regularizar a composição da equipe e apresentar justificativa no prazo indicado.
Essa comunicação não deve ser apresentada como aplicação antecipada de sanção. Seu objetivo imediato é permitir que a contratada corrija a execução.
O registro continua sendo importante, especialmente para identificar reincidências ou demonstrar que a empresa tinha conhecimento das obrigações e das determinações da Administração.
2. Glosa ou ajuste do pagamento
A glosa está relacionada à medição e ao pagamento do objeto efetivamente executado.
Se parte do serviço não foi prestada, se determinada quantidade não foi entregue ou se o resultado ficou abaixo do nível remunerável previsto no contrato, o pagamento pode precisar ser ajustado.
Nesse contexto, a finalidade principal não é punir a empresa, mas evitar o pagamento por algo que não foi entregue nas condições contratadas.
Por exemplo, se o contrato prevê dez postos de trabalho e um deles permaneceu descoberto durante determinado período, pode ser necessário:
- determinar a regularização;
- calcular o impacto sobre a medição;
- ajustar o valor a ser pago;
- avaliar separadamente se a ocorrência apresenta elementos suficientes para apuração de uma infração.
A glosa e o processo sancionatório não são necessariamente excludentes. O mesmo fato pode produzir uma consequência financeira e, quando juridicamente cabível, ser objeto de apuração de responsabilidade. Cada medida, porém, deve possuir fundamento, finalidade e procedimento próprios.
3. Apuração de infração administrativa
O processo sancionatório torna-se relevante quando existem elementos que apontam para uma possível infração administrativa.
O artigo 155 da Lei nº 14.133/2021 apresenta as condutas que podem gerar responsabilização, como dar causa à inexecução parcial ou total do contrato, retardar sua execução sem motivo justificado ou praticar ato fraudulento.
A instauração não deve decorrer apenas de expressões genéricas como “a empresa descumpriu o contrato”. É necessário delimitar:
- a conduta atribuída à contratada;
- a obrigação descumprida;
- as circunstâncias do fato;
- as evidências existentes;
- a possível classificação jurídica;
- e as consequências causadas à Administração.
A aplicação de sanções também deve considerar a natureza e a gravidade da infração, as particularidades do caso, as circunstâncias agravantes ou atenuantes e os danos decorrentes da conduta, conforme o artigo 156 da Lei nº 14.133/2021.
Uma matriz prática para orientar a decisão
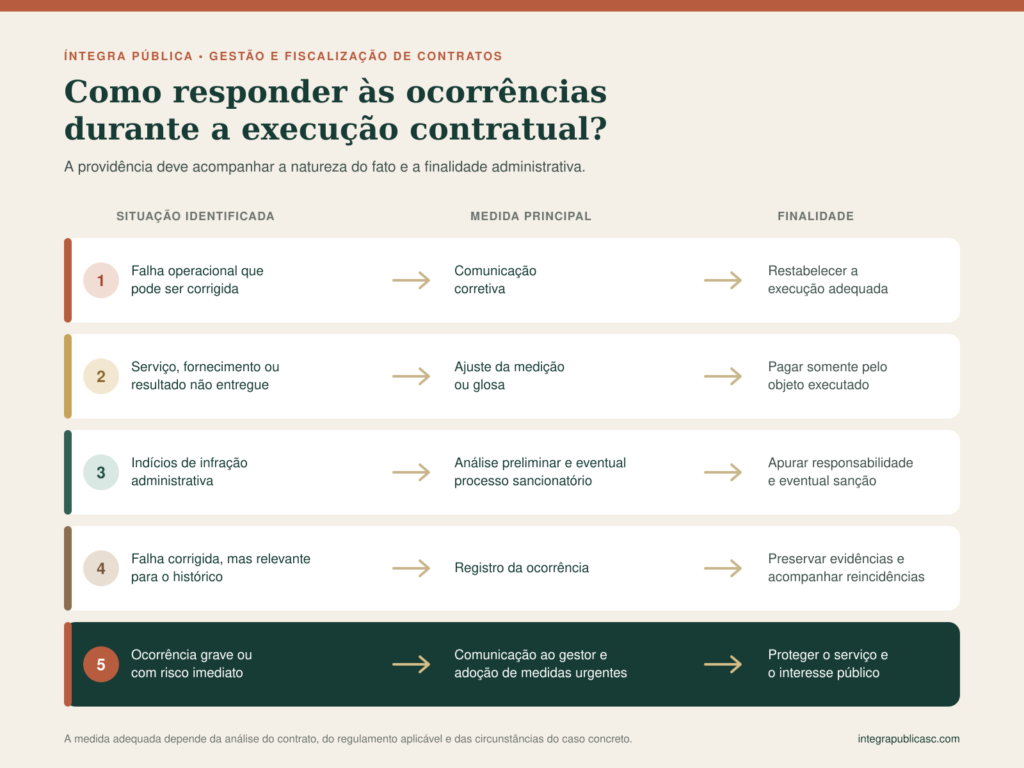

A matriz não substitui a análise do contrato, do edital, dos regulamentos internos e das circunstâncias concretas. Ela ajuda a evitar que respostas administrativas diferentes sejam tratadas como se fossem a mesma coisa.
Um exemplo prático
Imagine um contrato de limpeza em que a fiscalização identifica a ausência de dois profissionais durante uma manhã.
A primeira providência pode ser comunicar a contratada e exigir a recomposição da equipe. Na medição, o período sem cobertura poderá produzir um ajuste financeiro, conforme os critérios contratuais.
Mas será necessário abrir um processo sancionatório?
A resposta dependerá de elementos adicionais:
- a ausência foi pontual ou recorrente?
- a empresa apresentou justificativa?
- a regularização ocorreu rapidamente?
- houve comprometimento relevante do serviço?
- o contrato ou regulamento estabelece parâmetros para essa ocorrência?
- existem registros anteriores da mesma conduta?
- há indícios de inexecução injustificada?
Sem essa análise, a Administração pode tratar uma falha pontual como infração grave ou, no sentido oposto, considerar como simples irregularidade uma conduta reiterada que merece apuração.
A importância do registro bem elaborado
Ainda que a providência inicial seja apenas corretiva, o fiscal deve produzir um registro objetivo.
Um bom registro deve responder:
- quando e onde o fato aconteceu;
- como a ocorrência foi identificada;
- qual obrigação foi afetada;
- quais evidências estão disponíveis;
- quem foi comunicado;
- qual providência foi determinada;
- qual prazo foi concedido;
- e como a empresa respondeu.
Fotografias, relatórios, mensagens, ordens de serviço, controles de frequência e documentos de medição podem complementar o registro.
Essa documentação permite acompanhar a execução e oferece suporte a uma eventual apuração futura. Sem registros consistentes, fatos relevantes podem chegar à autoridade competente sem a descrição e as evidências necessárias.
Quando encaminhar o fato para apuração?
O fiscal não precisa decidir sozinho se haverá aplicação de sanção. Sua responsabilidade central é identificar, registrar e comunicar adequadamente os fatos.
O encaminhamento para análise pode ser recomendável quando houver:
- inexecução relevante ou reiterada;
- descumprimento injustificado;
- prejuízo à continuidade ou à qualidade do serviço;
- resistência ao cumprimento das determinações da fiscalização;
- indícios de fraude ou apresentação de informação falsa;
- reincidência;
- ou enquadramento possível em uma das infrações previstas na legislação e no contrato.
A unidade competente deverá avaliar se existem elementos para instaurar o processo e assegurar o contraditório e a ampla defesa. Para determinadas sanções, os artigos 157 e 158 da Lei nº 14.133/2021 estabelecem procedimentos específicos.
O ponto central é a proporcionalidade da resposta
Uma fiscalização eficiente não é aquela que abre o maior número de processos. Também não é aquela que resolve informalmente todas as ocorrências.
É aquela que consegue distinguir:
- o que precisa ser corrigido;
- o que não deve ser pago;
- o que deve ser documentado;
- e o que precisa ser formalmente apurado.
Essa separação melhora a qualidade das decisões, reduz retrabalho e contribui para uma atuação administrativa mais segura e coerente.
Sua equipe consegue distinguir, na prática, comunicação corretiva, glosa e apuração de infração?
A Íntegra Pública oferece capacitação e consultoria para estruturação da fiscalização contratual e dos processos sancionatórios, com fluxos, modelos e orientações aplicáveis à realidade de cada órgão.